

Oleh: Pasra Hidayat Mamonto
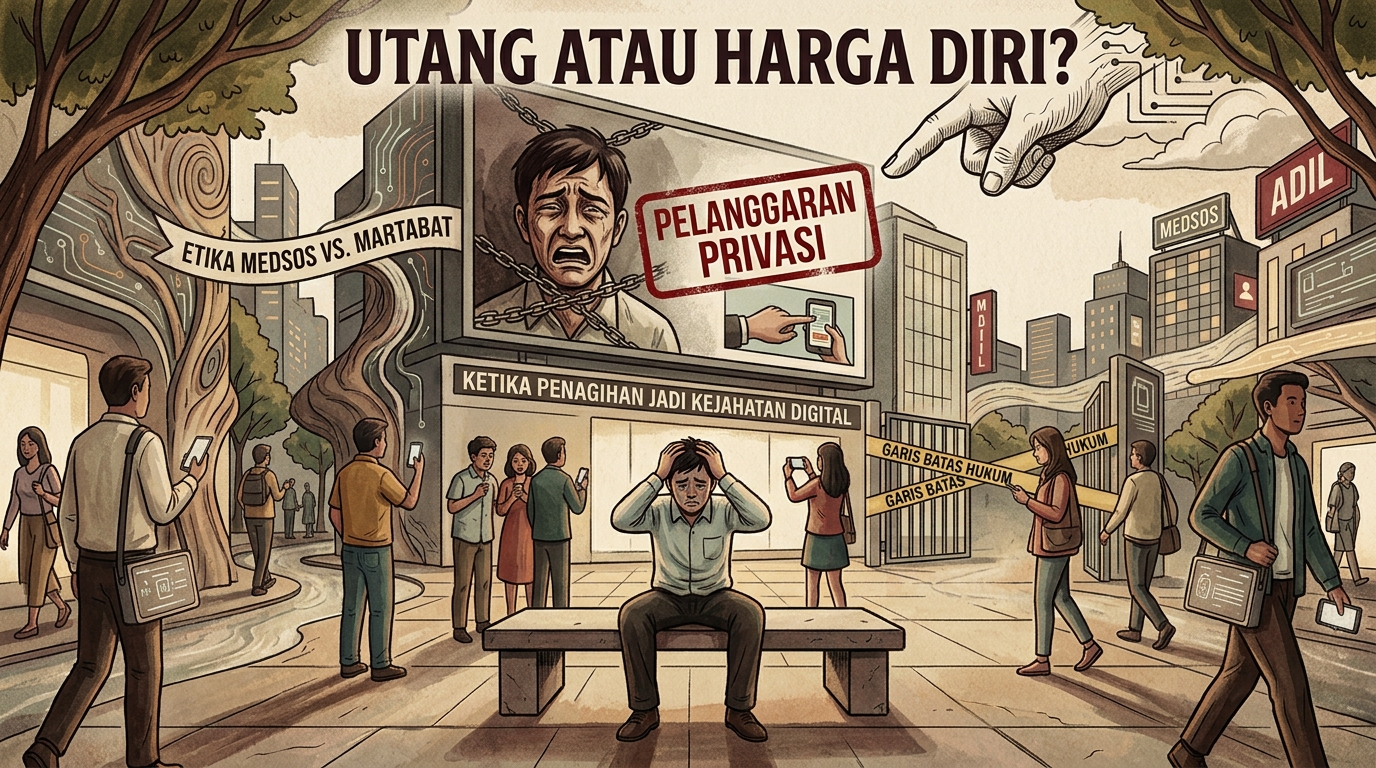
Di era media sosial, persoalan utang-piutang tidak lagi selalu berhenti pada percakapan antara pemberi pinjaman dan peminjam. Ketika pembayaran tak kunjung dilakukan, konflik dapat berkembang menjadi persoalan yang lebih luas, termasuk munculnya ancaman untuk menyebarkan foto intim peminjam ke ruang publik.
Situasi ini memunculkan pertanyaan mendasar: pantaskah foto intim seseorang diposting di media sosial karena ia gagal membayar utang, terlebih jika penyebaran tersebut telah disepakati sebelumnya?
Pertanyaan ini tidak sesederhana menilai siapa yang benar dan siapa yang salah. Di satu sisi, pemberi pinjaman memiliki hak untuk menagih uang yang dipinjamkan sesuai kesepakatan.
Di sisi lain, peminjam tetap memiliki martabat, privasi, dan hak-hak dasar yang dijamin oleh hukum. Ketika kedua kepentingan tersebut berhadapan, persoalannya bukan lagi sekadar kewajiban membayar utang, melainkan batas antara hak menagih dan tindakan pidana yang merampas martabat kemanusiaan.
Ketika Persetujuan Menjadi Perdebatan
Bayangkan sebuah situasi ketika seseorang meminjam uang dan, sebagai bagian dari kesepakatan, bersedia menyerahkan foto intimnya. Kedua pihak kemudian menyetujui bahwa foto tersebut akan dipublikasikan di media sosial apabila peminjam tidak melunasi utangnya sesuai waktu yang ditentukan.
Ketika tenggat pembayaran terlewati, pemberi pinjaman merasa memiliki dasar untuk melaksanakan kesepakatan tersebut. Baginya, tindakan itu bukan keputusan sepihak, melainkan konsekuensi yang telah diketahui dan disetujui peminjam sejak awal.
Dari sudut pandang ini, muncul argumen: jika seseorang telah menyetujui suatu konsekuensi, bukankah ia harus bertanggung jawab atas persetujuannya sendiri?
Dalam hubungan utang-piutang, kesepakatan memang memiliki arti penting. Peminjam uang tidak seharusnya mengabaikan kewajibannya, sementara pemberi pinjaman berhak memperjuangkan pengembalian dana yang telah diserahkan.
Namun, kesepakatan tidak serta-merta melegalkan segala tindakan. Ada perbedaan mendasar antara menyetujui kewajiban pembayaran dan memberikan izin untuk merusak kehormatan serta privasi seseorang. Kesediaan mengirimkan foto intim kepada pemberi pinjaman secara personal tidak pernah sama dengan persetujuan untuk menjadikannya konsumsi publik di media sosial.
Utang Tidak Menghapus Martabat Manusia
Utang adalah hubungan kewajiban finansial. Seseorang yang meminjam uang berkewajiban memenuhi perjanjian pembayaran, sedangkan pemberi pinjaman berhak menuntut pemenuhan kewajiban tersebut melalui mekanisme yang sah.
Akan tetapi, kegagalan membayar utang tidak membuat seseorang kehilangan hak asasinya. Sebagai manusia, peminjam tetap memiliki kehormatan dan hak privasi yang wajib dilindungi.
Di sinilah batas etika dan hukum perlu ditegaskan. Penagihan utang bertujuan mengembalikan hak finansial, sedangkan penyebaran foto intim mengakibatkan kerusakan permanen yang jauh melampaui nilai pinjaman. Foto yang diunggah ke internet dapat disalin, disimpan, dan disebarkan kembali oleh siapa saja tanpa batas.
Dampaknya tidak berakhir saat utang dilunasi. Korban berpotensi mengalami perundungan, tekanan psikologis berat, perusakan reputasi, hingga ancaman dalam kehidupan sosial dan profesionalnya. Jejak digital hampir mustahil dihapus sepenuhnya. Hukuman sosial semacam ini sungguh tidak sebanding dengan sengketa pembayaran yang seharusnya dapat diselesaikan melalui mekanisme hukum keperdataan.
Kesepakatan yang Batal Demi Hukum dan Jerat Pidana
Dalam perdebatan ini, aspek hukum positif Indonesia secara tegas melarang penyebaran konten intim, sekalipun dengan dalih “sudah disepakati.”
Secara keperdataan, berdasarkan Pasal 1320 dan Pasal 1337 Kitab Undang-Undang Hukum Perdata (KUHPerdata), syarat sahnya suatu perjanjian adalah memiliki “sebab yang halal”—artinya tidak bertentangan dengan undang-undang, kesusilaan, maupun ketertiban umum.
Klausul perjanjian yang melegalkan penyebaran foto intim adalah batal demi hukum (void ab initio). Artinya, klausul tersebut dianggap tidak pernah ada dan tidak memiliki kekuatan hukum sedikit pun untuk dijadikan dasar pembenaran.
Secara pidana, tindakan menyebarkan foto intim peminjam berhadapan dengan sejumlah aturan ketat:
Undang-Undang Nomor 12 Tahun 2022 tentang Tindak Pidana Kekerasan Seksual (UU TPKS): Pasal 14 ayat (1) mengatur bahwa tindakan merekam, mentransmisikan, atau menyebarluaskan dokumen elektronik bermuatan seksual di luar kehendak korban merupakan tindak pidana Kekerasan Seksual Berbasis Elektronik (KSBE) dengan ancaman pidana penjara paling lama 4 tahun dan/atau denda paling banyak Rp200 juta.
Undang-Undang Informasi dan Transaksi Elektronik (UU ITE): Penyebaran foto intim melanggar ketentuan kesusilaan dalam Pasal 27 ayat (1) jo. Pasal 45 ayat (1). Apabila foto tersebut digunakan untuk mengancam atau memeras peminjam agar membayar, pelaku juga terancam pasal pengancaman dan pemerasan (Pasal 27B jo. Pasal 45 UU ITE).
Dengan demikian, tidak ada alasan bagi pemberi pinjaman untuk merasa terbebas dari jerat hukum hanya karena mengantongi “izin” atau “surat perjanjian” di awal. Hukum melindungi hak privasi dan integritas seksual seseorang di atas klausul perjanjian yang melanggar kesusilaan.
Bagaimana Jika Peminjam Sengaja Mengingkari Janji?
Persoalan ini juga perlu dilihat secara adil dari sisi pemberi pinjaman. Tidak semua pemberi pinjaman bertindak dengan niat buruk; banyak di antara mereka yang mengalami kerugian finansial nyata dan rasa frustrasi akibat janji pembayaran yang berulang kali diingkari.
Namun, kerugian finansial tidak memberikan hak inkonsitusional untuk main hakim sendiri (eugenrichting). Hak menagih tetap wajib dijalankan dalam koridor hukum. Apabila peminjam tidak memenuhi kewajibannya (wanprestasi), pemberi pinjaman dapat mengumpulkan bukti-bukti transaksi, mengirimkan somasi resmi, mengupayakan mediasi, atau mengajukan gugatan perdata ke pengadilan.
Mekanisme hukum formal mungkin membutuhkan waktu dan proses. Akan tetapi, cara itulah yang sah untuk menuntut hak tanpa merendahkan diri menjadi pelaku tindak pidana. Responsibility untuk melunasi utang dan tanggung jawab untuk mematuhi hukum adalah dua hal yang berjalan bersandingan.
Media Sosial Bukan Ruang Penghakiman
Fenomena mengunggah foto intim di media sosial kerap berujung pada penghakiman massal (cyberbullying). Publik yang melihat unggahan tersebut sering kali langsung menghakimi tanpa tahu duduk perkara utuh, atau bahkan membagikan kembali foto tersebut demi rasa penasaran semata.
Masyarakat perlu menyadari bahwa membagikan atau meneruskan (share/retweet) foto intim seseorang bukanlah aksi netral, melainkan tindakan yang turut memperluas dampak kejahatan elektronik dan menambah penderitaan korban.
Pilihan yang bertanggung jawab saat menemui konten demikian adalah tidak membagikannya dan segera melaporkannya ke platform terkait.
Menagih Hak Tanpa Mengorbankan Kemanusiaan
Pada akhirnya, pertanyaan apakah foto intim peminjam uang pantas diposting di media sosial harus dijawab secara tegas: tidak pantas, bertentangan dengan etika, dan melanggar hukum.
Pemberi pinjaman berhak menuntut uangnya kembali, dan peminjam wajib melunasi utangnya. Namun, pemenuhan hak finansial tidak boleh dilakukan dengan merampas martabat kemanusiaan.
Kesalahan dalam memenuhi kewajiban finansial tidak menghapuskan hak seseorang atas privasi dan perlindungan dari kekerasan seksual elektronik.
Utang harus dibayar, janji harus ditepati, tetapi martabat manusia tidak boleh dijadikan alat jaminan apalagi alat tekanan penagihan.